Cara Awam Belajar Akuntansi Part-2
Definisi aktiva dan pasiva.
Aktiva adalah sumber daya ekonomi perusahaan yang juga meliputi seluruh biaya-biaya yang terjadi akibat dari adanya transaksi-transaksi yang terjadi sebelumnya dan juga memiliki manfaat dimasa yang akan mendatang. (Asset/Harta)
Pasiva adalah pengorbanan ekonomi yang harus dilakukan oleh perusahaan dimasa yang akan mendatang, yang terjadi akibat dari kegiatan usaha. (Permodalan)
Jadi rumusnya gini, AKTIVA(harta) = PASIVA(modal),
bisa juga gini Harta = Utang + Modal,
bisa juga Kas = Penjualan + Modal,
atau gini Kas + Peralatan = Penjualan + Modal .
Ini semua sama ajah! Perhatikan tanda “sama dengan” atau “=”. Supaya lebih simpel kedepannya, kita sebut saja yang disebelah kiri tanda “=” adalah akun kiri (aktiva), dan yang disebelah kanan tanda “=” adalah akun kanan (pasiva), deal yak!
Nah umumnya nama – nama akun kiri (aktiva) dan akun kanan (pasiva) itu apa aja sih?
Berikut adalah daftar nama – nama akun kiri (aktiva) :
- 100 ini Kode Akun | Kas (cash) itu Nama Akun
contoh akun turunannya : [0] | Bank, [1] | Laci Kasir, [2] | Brankas - 101 | Piutang
Biasanya uang yang ada di luar usaha memungkinkan untuk ditagih - 102 | Persediaan
Value/nilai Stok Barang Jualan - 103| Biaya sewa dibayar dimuka
- 104 | Beban
contohnya [0] | Beban Gaji, [1] | Beban Transportasi, [3] | BPP (Beban Pokok Penjualan) [4] | beban lainnya! - 105 |Peralatan
Alat – alat yang nilai penyusutannya diatas 1taun, misalnya mesin, bangku, dll.. - 106 |Perlengkapan
Benda yang nilai penyusitannya dibawah 1taun, misalnya kotak nasi, kresek, dll.. - 107 | Akumulasi Penyusutan Peralatan
- 108 | Tanah
- 109 | Dan Asset Lain-lain yang bersifat Aktiva
Kalo ini daftar nama – nama akun kanan (pasiva) :
- 200 | Utang :
– Utang Jangka Pendek (tenor < 1tahun)
– Jangka Panjang (tenor > 1tahun) - 201 | Omset / Pendapatan
- 202 | Modal :
[0] Modal Tuan A
[1] Modal Tuan B
[2] Prive (Penarikan dana oleh pemilik usaha) - 203 | Dan Lain – Lain yang bersifat Pasiva
Ok diantara nama – nama akun diatas ada saya sebut “dan lain – lain”, pertanyaannya boleh gak kita bikin nama akun sesuai selera? jawabannya ya boleh – boleh aja selama itu cuma anda yang tau atau selama tidak ada urusannya dengan pajak. Karena untuk urusan pajak itu menyangkut publik jadi ada standarisasi penamaan akun dan akun itu punya penomoran yang unique (seperti yang tertera di sebelah kiri penjabaran akun – akun diatas) supaya petugas pajak mudah membaca laporan keuangan kita.
Perbedaan Secara Logic Akun Kiri dan Akun Kanan
(debit – kredit)
Dalam Jurnal Umum Akuntansi itu ada istilah debit & kredit seperti gambar dibawah.
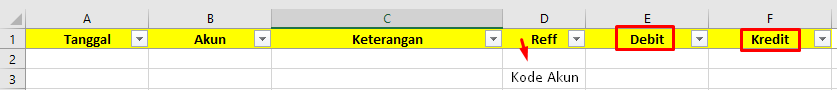
Konsep penerapannya seperti ini dalam jurnal nanti.
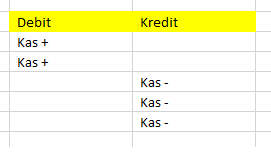
Untuk akun kiri (aktiva) :
bertambahnya nilai diisi pada kolom debet
berkurangnya nilai diisi pada kolom kredit.
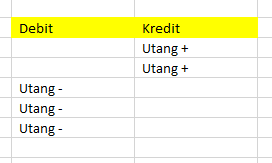
Untuk akun kanan (pasiva) :
bertambahnya nilai diisi pada kolom kredit
berkurangnya nilai diisi pada kolom debit.
Supaya lebih faham lagi coba kita praktek membuat jurnal dengan konsep diatas yak..
Mengimplementasikan dalam Jurnal Umum
Ceritanya :
Kita sedang dapet project pembukuan UD.ALFABET, ternyata UD.ALFABET telah memulai bisnis setahun yang lalu. Tapi sayangnya, belum membuat Pencatatan akuntansi. UD.ALFABET memulai bisnisnya pertanggal 1 April 2019. Dan, per tanggal 31 Desember 2020, UD.ALFABET harus tutup buku. Sesuai permintaan, UD.ALFABET ingin periode pembukuannya adalah dari Januari s/d Desember tiap tahunnya.
Lets get started!
Berikut adalah oret-oretan (catatan) pemilik UD.ALFABET. Oret-oretan ini, nantinya harus kita susun menjadi sebuah pembukuan dan berikutnya menjadi laporan keuangan dan seterusnya.
Transaksi 1 :
1 April 2019, Pemilik mendirikan perusahaan bernama UD.ALFABET yang bergerak di bidang Kuliner. Pemilik menggunakan uang pribadi sebesar Rp. 30.000.000 sebagai modal usaha.
Transaksi 2 :
24 April 2019, UD.ALFABET menyewa sebuah stand kecil sebagai Cafe. Biaya sewanya sebesar Rp. 8.000.000 selama 1 tahun dan dibayar Tunai.
Transaksi 3:
1 Mei 2019, untuk menambah keuangan, UD.ALFABET meminjam uang dari Cecep sebesar Rp. 40.000.000,- . Pinjaman tersebut akan jatuh tempo per tanggal 1 Mei 2020.
Transaksi 4:
2 Mei 2019, UD.ALFABET membeli peralatan kasir meja, kursi, dan perlatan masak dan sebagainya dari Toko Kuliner Jaya. Total pengeluaran sebesar Rp. 20.000.000 dan dibayar tunai.
Transaksi 5:
4 Mei 2019, UD.ALFABET membeli bahan makanan sebagai Persediaan dari Toko Sinar Kuliner. Total pengeluaran sebesar Rp. 5.000.000 dan akan dibayar 15 Mei 2019.
Transaksi 6:
15 Mei 2019, UD.ALFABET membayar hutang ke Toko Sinar Kuliner sebesar Rp. 5.000.000 secara tunai.
Transaksi 7:
18 Mei 2019, UD.ALFABET membeli bahan minuman sebagai Persediaan. Total pengeluaran Rp. 3.000.000 dan dibayar tunai.
Transaksi 8:
9 November 2019, Pemilik manarik dana (Prive) sebesar Rp. 10.000.000.
Transaksi 9:
31 Desember 2019, UD.ALFABET menghitung omset dengan total penerimaan dari custommer sebesar Rp. 35.000.000.
Transaksi 10:
31 Desember, UD.ALFABET menggunakan Persediaan bahan makanan dan minuman untuk sajian ke pelanggan. Total nilai stok akhir sebesar Rp. 2.000.0000.
Dibaca lagi teori – teorinya dan terapkan!
- Aturan Pertama!
Harus ada yang diletakkan di debet
Harus ada yang diletakkan di kredit - Aturan Ketiga!
Menerapkan konsep aktiva & pasiva. - Aturan Keempat!
Tentukan Akun yang jelas sesuai daftar akun yang tertera diatas! - Aturan Kelima!
Semua kolom harus diisi Kode Akun tulis di kolom Reff, untuk penulisan kode akun jika akun biasa misal Piutang maka kolom Reff tulis 102, jika akun tersebut akun turunan seperti Beban Gaji maka pada kolom Reff tuliskan 105[0] - Aturan Keenam!
Sisi kiri harus sama dengan sisi kanan.
Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit.
Mari kita bahas satu per satu transaksinya!
Transaksi 1 :
1 April 2019, Pemilik mendirikan perusahaan bernama UD.ALFABET yang bergerak di bidang Kuliner. Pemilik menggunakan uang pribadi sebesar Rp 30.000.000 sebagai modal usaha.
Diketahui.
Tanggal = 1 April 2019
Besaran = Rp 30.000.000
Implementasi Aturan.
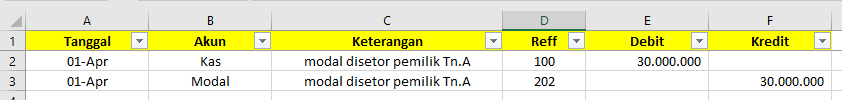
Akun modal kode 202 termasuk akun pasiva atau akun kanan, sifatnya bertambah disebelah kredit, berkurang disebelah debet, dengan demikian besarannya yang sejumlah Rp 30.000.000 itu dimasukkan ke kolom Kredit sebaris pada baris modal.
Jika modal bertambah maka di sisi kiri pun ada yang bertambah yaitu Akun Kas dengan kode 100, dengan demikian besaran yang sejumlah Rp 30.000.000 itu dimasukkan ke kolom Debit sebaris pada baris Kas.
Inget Aturan Keenam! : Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit. (Biar rapi)
Contohnya seperti gambar berikut..
Transaksi 2 :
24 April 2019, UD.ALFABET menyewa sebuah stand kecil sebagai Cafe. Biaya sewanya sebesar Rp. 8.000.000 selama 1 tahun dan dibayar Tunai.
Diketahui.
Tanggal = 24 April 2019
Besaran = Rp. 8.000.000
Implementasi Aturan.
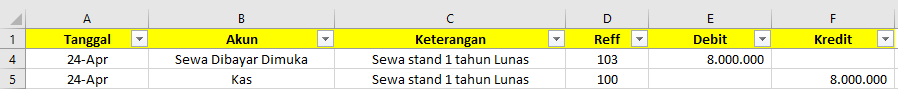
Akun Biaya Sewa Dibayar Dimuka kode 103 termasuk akun aktiva atau akun kiri, sifatnya bertambah disebelah debit, berkurang disebelah kredit, dengan demikian besarannya yang sejumlah Rp 8.000.000 itu dimasukkan ke kolom debit sebaris pada baris Akun Sewa Dibayar Dimuka.
Jika Akun Sewa Dibayar Dimuka bertambah disisi kiri, maka disisi kanan pun kudu ada yang di masukkan ke kolom kredit. Kira – kira apa yah.. Loading.. 1.. 2.. 3.. Yak betul! akun Kas kode 100 berkurang Rp 8.000.000 itu masukkan ke kolom kredit pada baris Kas yak!
Inget Aturan Keenam! : Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit. (Biar rapi)
Contohnya seperti gambar berikut..
Transaksi 3 :
1 Mei 2019, untuk menambah keuangan, UD.ALFABET meminjam uang dari Cecep sebesar Rp. 40.000.000,- . Pinjaman tersebut akan jatuh tempo per tanggal 1 Mei 2020.
Diketahui.
Tanggal = 1 May 2019
Besaran = Rp. 40.000.000
Implementasi Aturan.
Akun Utang kode 200 termasuk akun pasiva atau akun kanan, sifatnya bertambah disebelah kredit, berkurang disebelah debit, dengan demikian besarannya yang sejumlah Rp 40.000.000 itu dimasukkan ke kolom kredit sebaris pada baris Akun Utang.
Akun kredit sudah terisi! akun debitnya apa hayo? Gw kasi clue ya.. klo kita utang apanya yang bertambah? Nah itu bener, Kasnya bertambah jadi masukkan Rp 40.000.000 itu ke kolom debit pada baris kas kode 100 ya..
Inget Aturan Keenam! : Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit. (Biar rapi)
Contohnya seperti gambar berikut..

Transaksi 4 :
2 Mei 2019, UD.ALFABET membeli peralatan kasir meja, kursi, dan perlatan masak dan sebagainya dari Toko Kuliner Jaya. Total pengeluaran sebesar Rp. 20.000.000 dan dibayar tunai.
Diketahui.
Tanggal = 2 May 2019
Besaran = Rp 20.000.000
Implementasi Aturan.
Akun Peralatan kode 105 termasuk akun aktiva atau akun kiri, sifatnya bertambah disebelah debit, berkurang disebelah kredit, dengan demikian besarannya yang sejumlah Rp 20.000.000 itu dimasukkan ke kolom debit sebaris pada baris Akun Peralatan.
Peralatan mengurangi kas lho ya, kas berkurang masuknya kemana? tentunya ke Kredit ya.. jadi masukkan Rp 20.000.000 itu ke kolom kredit pada baris kas kode 100 ya..
Inget Aturan Keenam! : Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit. (Biar rapi)
Contohnya seperti gambar berikut..

Transaksi 5 :
4 Mei 2019, UD.ALFABET membeli bahan makanan sebagai Persediaan dari Toko Sinar Kuliner. Total pengeluaran sebesar Rp. 5.000.000 dan akan dibayar 15 Mei 2019.
Diketahui.
Tanggal = 4 May 2019
Besaran = Rp 5.000.000
Implementasi Aturan.
Akun Persediaan kode 102 termasuk akun aktiva atau akun kiri, sifatnya bertambah disebelah debit, berkurang disebelah kredit, dengan demikian besarannya yang sejumlah Rp 5.000.000 itu dimasukkan ke kolom debit sebaris pada baris Akun Peralatan.
Eits kali ini persediaannya dibeli dengan cara utang ya! Jadi udah ketahuan ya kreditnyaa. Tinggal masukkan Rp 5.000.000 itu ke kolom kredit pada baris Utang kode 200 ya. Klo masih bingung ini ni cluenya, Persediaan bertambah di debit, Utang bertambah di kredit.
Inget Aturan Keenam! : Urutan pencatatan biasakan pada baris pertama debit terlebih dahulu dituliskan baru kemudian baris keduanya kredit. (Biar rapi)
Contohnya seperti gambar berikut..

Transaksi 6 :
15 Mei 2019, UD.ALFABET membayar hutang ke Toko Sinar Kuliner sebesar Rp. 5.000.000 secara tunai.
Diketahui.
Tanggal = 15 May 2019
Besaran = Rp 5.000.000
Implementasi Aturan.
Gampang ya.. Utang berkurang Kas berkurang, jangan lupa kode akunnya..
Contohnya seperti gambar berikut..

Transaksi 7 :
18 Mei 2019, UD.ALFABET membeli bahan minuman sebagai Persediaan. Total pengeluaran Rp. 3.000.000 dan dibayar tunai.
Diketahui.
Tanggal = 18 May 2019
Besaran = Rp 3.000.000
Implementasi Aturan.
Persediaan bertambah, Kas berkurang.
Contohnya seperti gambar berikut..

Transaksi 8 :
9 November 2019, Pemilik manarik dana (Prive) sebesar Rp. 10.000.000.
Diketahui.
Tanggal = 9 November 2019
Besaran = Rp 10.000.000
Implementasi Aturan.
Kas berkurang, Prive bertambah (penarikan dana oleh pemilik usaha atau istilah khusus pengurang modal dalam prakteknya pada neraca saldo akan tertulis minus)
Contohnya seperti gambar berikut..

Transaksi 9 :
31 Desember 2019, UD.ALFABET menghitung omset dengan total penerimaan dari custommer sebesar Rp. 35.000.000.
Diketahui.
Tanggal = 31 Desember 2019
Besaran = Rp 35.000.000
Implementasi Aturan.
Omset bertambah, Kas bertambah
Contohnya seperti gambar berikut..

Transaksi 10 :
31 Desember, UD.ALFABET menggunakan Persediaan bahan makanan dan minuman untuk sajian ke pelanggan. Total nilai stok akhir sebesar Rp. 2.000.0000.
Diketahui.
Tanggal = 31 Desember 2019
Besaran = Rp 35.000.000
Implementasi Aturan.
Ini adalah BPP (Beban Pokok Pendapatan) nama lain dari HPP (Harga Pokok Pendapatan) cara menghitungnya sebagai berikut :
BPP = (Persediaan Awal + Pembelian Persediaan) – Persediaan Akhir
BPP = (Rp 0 + Rp 8.000.000) – Rp 2.000.000
Btw tau pembeliaan persediaan dari mana ya? Perhatikan tanggal transaksi.

Faham ya? Lanjut!
Jadi BPP = Rp 6.000.000
BPP kode 104[3] bertambah, Persediaan kode 102 berkurang.
Contohnya seperti gambar berikut..

God Job! Semua Catatan Transaksi sudah kita pindahkan kedalam Jurnal Umum.
Klo kita lihat hasil akhirnya sebagai berikut :
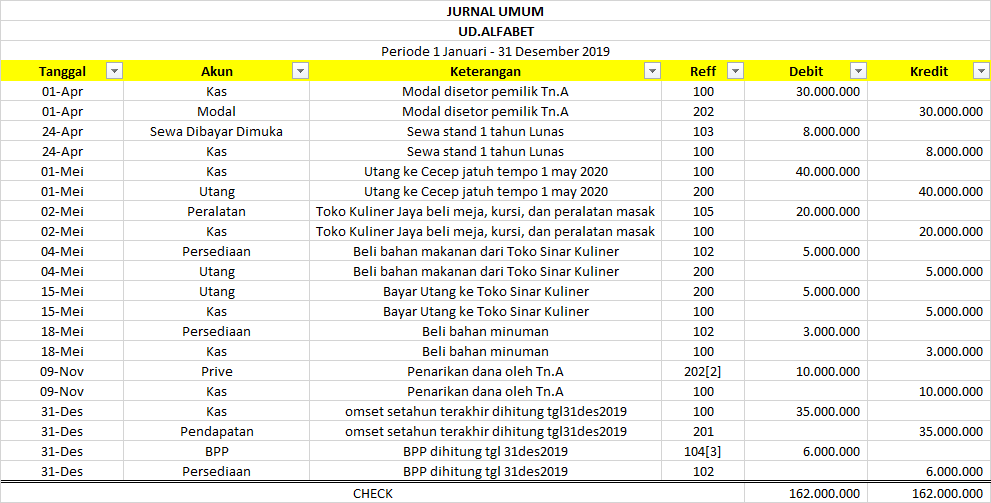
Selanjutnya akan Jurnal Umum ini akan kita ubah jadi Buku Besar, sampai jumpa di Part3, Jika ada pertanyaan harap taruh di kolom komentar ya!