Cara Awam Belajar Akuntansi Part-6
Laporan Laba Rugi (Income Statement)
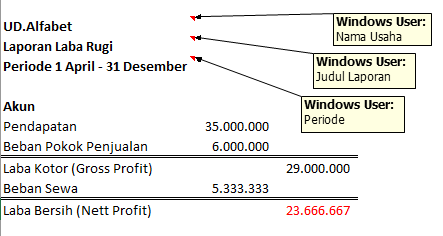
Laporan Laba Rugi umumnya berisi pendapatan atau omset, dan beban dalam periode tertentu, oleh sebab itu format judul dari Laporan Laba Rugi sebagai berikut :
- Ada nama usahanya. Misal : UD.Alfabet , CV.Alfabet , PT.Alfabet , dan lain – lain.
- Adanya keterangan, seperti : “Laporan Laba Rugi“.
- Adanya periode, seperti : periode 1 – 31 desember, periode 24 april – 31 desember, dan seterusnya.
Dalam serial Cara Awam Belajar Akuntansi Part Sebelumnya sudah ada gambaran isi dari laporan laba rugi, jadi sekarang kita tinggal merekap jadi laporan yang formal.
Laporan Neraca (Balance Sheet)
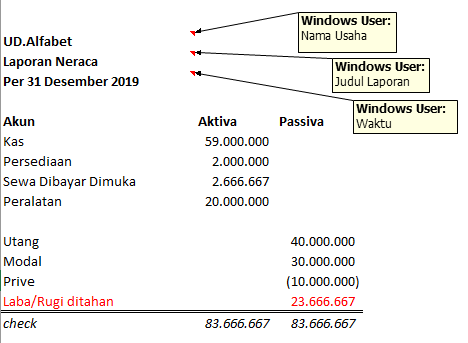
Laporan Neraca sering disebut juga Laporan Posisi Keuangan, isinya tentang :
Asset = Liabilitas (Utang) + Ekuitas (Permodalan) atau entitas diluar Laporan Laba Rugi.
Adapun format dari Laporan Neraca sebagai berikut :
- Nama Usaha
- Judul Laporan
- Waktu dituliskan dengan “per“, bukan “Periode” lho ya!
Bedanya kalau per itu berarti menunjukkan pada waktu tersebut,
sedangkan periode dalam durasi waktu tertentu.
Note :
Hasil perhitungan laba rugi dimasukkan ke bagian ekuitas di pojok kanan bawah laporan neraca.
Total penjumlahan nominal Aktiva harus sama dengan penjumlahan nominal Passiva, jika beda koreksi lagi he..he..
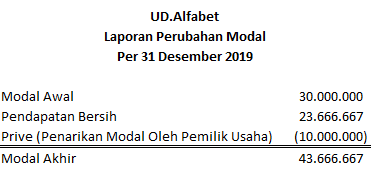
Laporan Perubahan Modal (Statement of Change In Capital)
Pengertian ekuitas adalah tuntutan pemilik terhadap aktiva perusahaan. Dalam perusahaan perorangan atau persekutuan, ekuitas pemilik sering kali dipecah menjadi akun yang berbeda untuk mencatat nilai sisa ekuitas pemilik (owner’s capital balance) dan pengambilan yang pribadi (the owner’s withdrawals atay Prive). [1]
Okeh, mudah ya gaes!
Next kita bahas tentang Jurnal Penutup, jika ada yang ditanyakan atau mungkin koreksi kesalahan saya tolong tulis di kolom komentar ya!
Catatan Kaki :
[1] Definisi Ekuitas (keuangan) menurut Wikipedia.